


- آیا بیمه کارگاه ساختمانی، همه خسارتهای ممکن را جبران میکند؟
- چه خسارتهایی در کارگاههای ساختمانی، بیمه شده و کدامها از پوشش خارجاند؟
- برای پروژه ساختوساز خود، دقیقاً چه نکات قانونی و مستندات بیمه لازم دارید؟
اگر بهتازگی پروژهای ساختمانی را آغاز کردهاید یا به فکر بازسازی خانه قدیمی خود هستید، احتمالاً با واقعیتهای کارگاه ساختمانی و حوادث غیرمترقبه آن روبرو شدهاید. در این مطلب به طور کامل بررسی میکنیم بیمه کارگاه ساختمانی چه خسارتهایی را پوشش میدهد و چه مواردی ممکن است خارج از این پوشش باشد. همچنین با ذکر مثالهای واقعی از پروژههای ایرانی، به شما کمک میکنیم با خیال آسودهتری وارد دنیای ساختوساز شوید و از قوانین روز ایران، سرنوشت ساختمانتان را تضمین کنید.
پوششهای اصلی بیمه مسئولیت کارگاه ساختمانی؛ امنیت یا توهم آرامش؟
هنگامی که صدای چکش و دستگاه برش در یک ساختمان نیمهکاره شهر تهران یا شیراز طنین میاندازد، اولین دغدغه کارفرمایان امنیت جانی و مالی در کارگاه است. بیمه کارگاه، همان سپر ایمنی پنهانی است که میتواند در لحظه حادثه، جلوی فروپاشی مالی شما را بگیرد. اما این بیمه دقیقاً چه خسارتهایی را پوشش میدهد؟ – آسیب جسمی به کارگران و سایر افراد حاضر در کارگاه بر اثر حوادث شغلی (سقوط از داربست، برقگرفتگی و...) – خسارت وارده به اشخاص ثالث مثل رهگذران، همسایگان و حتی مالکین مشاعات در صورت آسیب – هزینه پزشکی ناشی از حوادث کارگاهی طبق سقف تعهد مندرج در بیمهنامه – فوت و نقص عضو دائم کارگران یا اشخاص ثالث – خسارت وارد شده به ابزار و ماشینآلات کارگاهی (در صورت اضافه شدن پوشش تجهیزات)
مثالی از خسارتهای واقعی بیمه کارگاه ایرانی:
تصور کنید کارگری هنگام بتنریزی در بام یک مجتمع ۶ طبقه، از لبه پرت شده و دچار شکستگی شدید میشود. یا هنگام سوراخکاری دیوار مشترک با همسایه، سیمکشی برق آسیب میبیند و وسایل خانه همسایه میسوزد. بیمه مسئولیت کارگاه ساختمانی در هر دو مورد، پس از بررسی و تایید حادثه، هزینه درمان، غرامت فوت یا نقص عضو و خسارات مالی به همسایگان و اشخاص ثالث را پرداخت میکند. اما باید دانست که خسارتها وابسته به مفاد قرارداد و سقف تعهدات بیمهنامه هستند و همیشه ۱۰۰٪ خسارت را پوشش نمیدهند. – در صورت فوت یا نقص عضو دائم، مبالغ دیه براساس نرخ روز دیه و قوانین ایران (مثلاً ماههای حرام یا عادی) محاسبه میشود.
– هزینه پزشکی معمولاً تا سقف معینی پرداخت میگردد.
– خسارت به تجهیزات، فقط با اظهار آن در بیمهنامه قابل پرداخت است وگرنه بیمه مسئولیتی در قبال آن ندارد.
دامنه و محدودیتهای بیمه کارگاه: چیزی فراتر از یک برگه کاغذ
بسیاری از مالکین و پیمانکاران ایرانی وقتی مبلغ بیمه کارگاه را پرداخت میکنند، انتظار دارند هر حادثه و آسیبی، جزو تعهدات بیمهگر باشد. اما واقعیت این است که بیمه کارگاه محدودیتها و استثناهای مشخصی دارد که قبل از امضا باید بدانید.
موارد خارج از پوشش بیمه کارگاه
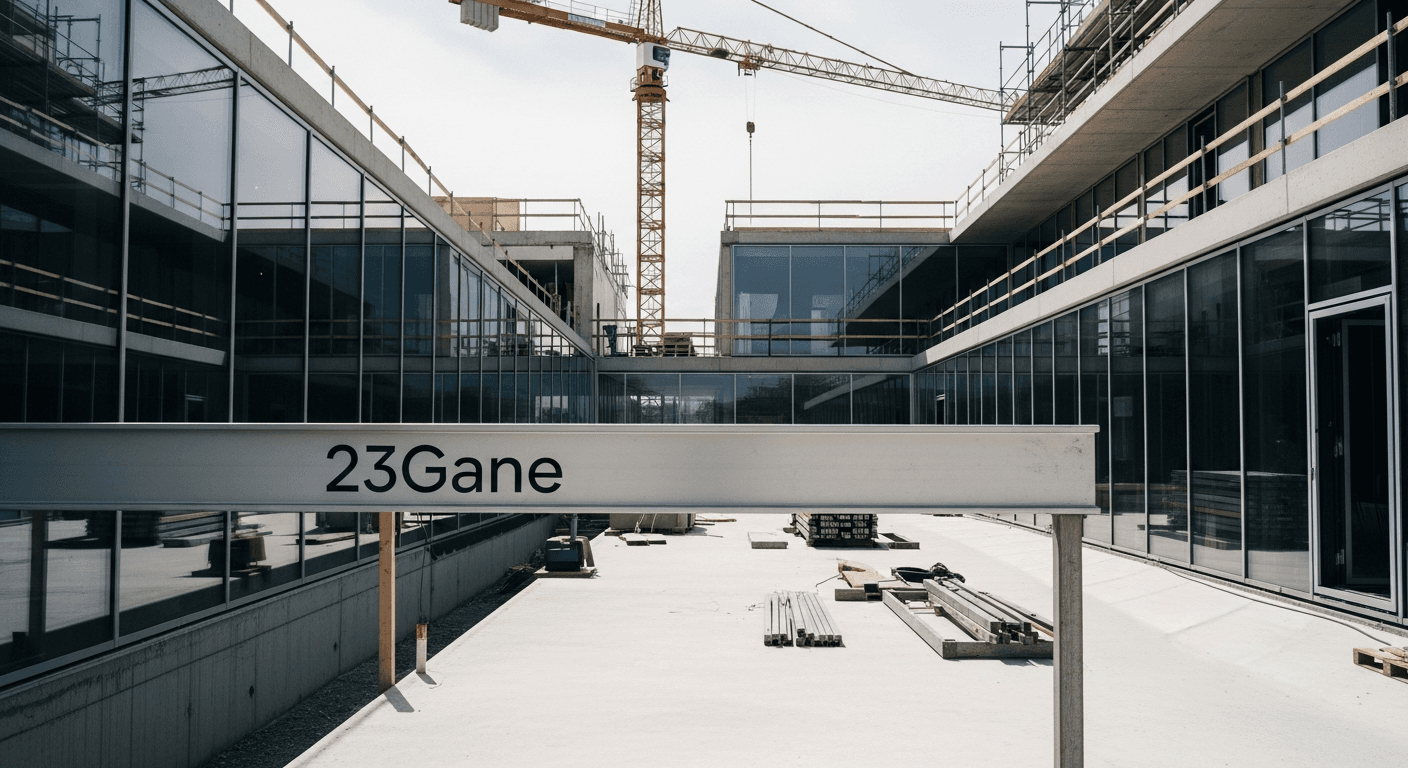
– خسارتهای ناشی از عمد و تخلف کارکنان – آسیبهای وارده به مصالح و اموال تحت مالکیت کارفرما (مگر با اضافه شدن پوشش تجهیزات) – وقایع غیرمترقبه مانند زلزله و سیل (مگر با افزودن بیمه تکمیلی) – فعالیتهایی که بدون مجوز شهرداری یا تخلف از آییننامه ملی ساختمان انجام شود – خسارت به ساختمانهای مجاور به دلیل نقض مقررات ساختوساز (مثلاً تغییر نقشه یا حفظ نکردن حریم مشاعات) – جرایم و جریمههای نقدی ناشی از عدم رعایت قوانین (مثلاً جریمه ماده ۱۰۰ شهرداری) – استفاده از مصالح بیکیفیت غیراستاندارد متناسب با اقلیم ایران در نخستین روز آغاز پروژه، نگاهی به قرارداد بیمه بیندازید؛ برخی بیمهنامههای ارزان قیمت تنها حوادث جانی ساده را پوشش میدهند و برای تجهیزات گرانقیمتی مثل تاورکرین، قالبهای فلزی یا ماشینآلات سنگین، نیاز به اعلام و خرید پوششهای اضافه است. همچنین بعضی بیمهها حوادث خارج از کارگاه (مانند محوطه کوچه یا همسایگی) را بیمه نمیکنند.
چالشهای خاص در کارگاههای ایرانی
در بعضی پروژهها، به دلیل مشاع بودن فضا (مانند پشتبام آپارتمان یا پارکینگ مشترک)، مسائل حقوقی خاصی ایجاد میشود. به عنوان مثال، اگر هنگام اجرای سیستم ایزولاسیون پشتبام، به حجاب افراد ساختمان یا حقوق مشاعی آسیبی وارد شود و یکی از ساکنین شکایت کند، بیمه صرفاً خسارت مادی را میپردازد و به لحاظ حقوق شهروندی یا حریم خصوصی، پاسخگو نیست. همچنین طبق مقررات ملی ساختمان و ماده ۲۲ قانون نظام مهندسی و ماده ۸۵ قانون کار، رعایت الزامات ایمنی (کلاه ایمنی، نردهکشی، بسته بودن چاهها و...) برای دریافت خسارت از بیمه ضروری است و در غیر این صورت بیمهگر میتواند پرداخت را رد کند.
چگونه بیمه کارگاه ساختمانی خود را هوشمندانه انتخاب کنیم؟
در شهرهای بزرگ مانند تهران، قیمت بیمه کارگاه ساختمانی با توجه به متراژ، نوع پروژه (تخریب، نوسازی، سازه بتنی یا فلزی)، تعداد کارگران و حتی مدت پروژه برآورد میشود. برای داشتن بیمهای که واقعاً هنگام حادثه به کارتان بیاید، باید گامبهگام به موارد زیر توجه کنید: – دقت در ذکر نوع فعالیت و مواد قابل استفاده در کارگاه (ایزوگام، جوشکاری، آهنگری، کار در ارتفاع و...) – اعلام دقیق تعداد و نام کارگران برای ثبت اسامی در بیمهنامه (در پروژههای خانوادگی یا با کارگران روزمزد غیربیمهای، اهمیت بیشتری دارد) – درخواست پوشش تجهیزات و ابزارهای خاص با ثبت سریال و ارزش آنها – در صورت نزدیکی پروژه به ساختمانهای حساس (مثل کاربری مسکونی بزرگ، بیمارستان یا اماکن دولتی)، درخواست افزایش تعهد پوشش اشخاص ثالث – دریافت تاییدیه مهندس ناظر و کارشناس بیمه قبل شروع پروژه
نکات طلایی بیمه کارگاه مخصوص ایران:
– همیشه قرارداد بیمه را با مهندس ناظر و نماینده بیمهگر مرور کنید. – اگر پروژه نیاز به تخریب و گودبرداری عمیق یا جوشکاری دارد، الزاماً این موارد را در بیمه نامه قید کنید. – بیمه کارگاه برای کارگران اتباع خارجی و کارگران بدون بیمه تامین اجتماعی نیز کاربرد دارد اما باید اطلاعاتشان دقیق درج شود. – انتخاب شرکت بیمه معتبر با سابقه پرداخت منظم خسارت حیاتی است. گاهی بیمهنامههای ارزان از پوششهای مهم صرفهجویی کردهاند. – مدت بیمه را طوری انتخاب کنید که کل مدت عملیات و حتی مدت جمعآوری کارگاه (برچیدن داربست و...) را پوشش دهد.
چه زمانی باید بیمه کارگاه را فعال کنیم و اسناد مورد نیاز چیست؟
تجربه تیمهای حرفهای ۲۳گانه نشان میدهد، فعال بودن بیمه کارگاه ساختمانی باید حتی زودتر از ورود اولین کارگر هم صورت گیرد. چرا که هر حادثهای پیش از شروع پوشش بیمه، جزو شرایط استثنا محسوب میشود و پرداختی نخواهد داشت.
اسناد و فرآیندهای ضروری:
– پروانه ساختمانی معتبر – فهرست اسامی تمام کارگران و پرسنل درگیر پروژه (کد ملی و شماره تماس) – شرح دقیق فعالیتها و تجهیزات قابل بیمه – تایید مهندس ناظر یا شهرداری در خصوص شروع عملیات – عکس یا فیلم از وضعیت اولیه کارگاه (قبل از شروع) این فرآیند به کارفرما اطمینان میدهد که حتی اگر در روز اول یک کارگر تازهکار ناخواسته دستش بریده شود یا هنگام نصب داربست یک آجر سقوط کند، خیالش از نظر جبران خسارت و پرداخت دیه راحت است. – بسیاری از بیمهنامهها حتی پوشش بیمهای را تا زمان تحویل موقت ساختمان تمدید میکنند.
– در پایان پروژه، قبل از تحویل قطعی به مالک، امکان تمدید یا افزایش تعهدات وجود دارد.
– حتماً هرگونه تغییر در تعداد پرسنل یا نوع فعالیت (تغییر نقشه اجرایی) را به بیمهگر اعلام کنید.
– دریافت رسید و شماره بیمهنامه معتبر و قابل استعلام بسیار مهم است.
- هیچگاه آغاز پروژه بدون بیمه کارگاه، مساوی با فاجعه اقتصادی است، زیرا اکثر حوادث در هفتههای اول رخ میدهد.
در نهایت، بیمه کارگاه ساختمانی سپر هوشمند و قانونی شما در مقابل خسارتهای خطرناک دنیای ساختوساز است. هیچ پروژهای بدون بیمه کامل، تضمین آرامش و آینده مالی ندارد. اگر تازه وارد این حوزه شدهاید یا یک سازنده با تجربه هستید، همین امروز با مطالعه دقیق مقررات و انتخاب بیمه مناسب، قدم اول ایمنی و موفقیت خود را بردارید.
سوالات متداول در خصوص بیمه مسئولیت کارگاه ساختمانی چه خسارتهایی را پوشش میدهد؟
- بیمه کارگاه ساختمانی شامل چه اشخاصی میشود؟
معمولاً کارگران شاغل در پروژه، کارفرما، سرپرستان، و حتی اشخاص ثالث مانند رهگذران و همسایگان اگر در محیط پروژه آسیب ببینند، تحت پوشش بیمه هستند. اما لازم است اسامی و اطلاعات افراد در بیمهنامه ثبت شود. - آیا بیمه کارگاه خسارتهای جانی و مالی هر دو را پرداخت میکند؟
بله، بیمه مسئولیت کارگاه ساختمانی هم خسارات جانی (فوت، نقص عضو، هزینه پزشکی) و هم مالی (خسارت به اموال اشخاص ثالث یا تجهیزات با پوشش تکمیلی) را جبران میکند، البته مطابق با شرایط و سقف تعهد بیمهنامه. - چه خسارتهایی از پوشش بیمه کارگاه خارج است؟
خسارتهایی که ناشی از عمد یا تخلف باشند، آسیب به اموال متعلق به کارفرما، برخی حوادث قهری مانند زلزله (بدون پوشش اضافی)، تخلف از مقررات ملی ساختمان و جریمههای قانونی، همگی خارج از تعهدات بیمه هستند. - برای دریافت خسارت از بیمه کارگاه چه مدارکی باید ارائه داد؟
پروانه ساختمانی، بیمهنامه معتبر، اسناد هویتی آسیبدیده، تاییدیه مهندس ناظر، و شرح کامل حادثه و عکس یا فیلم از محل حادثه معمولاً کافی است. شرکت بیمه پس از بررسی، اثبات حادثه و میزان خسارت را تایید میکند. - آیا بیمه کارگاه برای کارهای بازسازی یا پروژه خانگی هم الزامی است؟
با توجه به مخاطرات موجود، در بازسازیهای اساسی و پروژههایی که نیاز به اخذ مجوز دارند، بیمه کارگاه ساختمانی ضروری و قانونی است، حتی اگر صرفاً چند کارگر در پروژه باشند.